Tổng quan bài viết
Đăng bởi: Vy To 2/11/2026
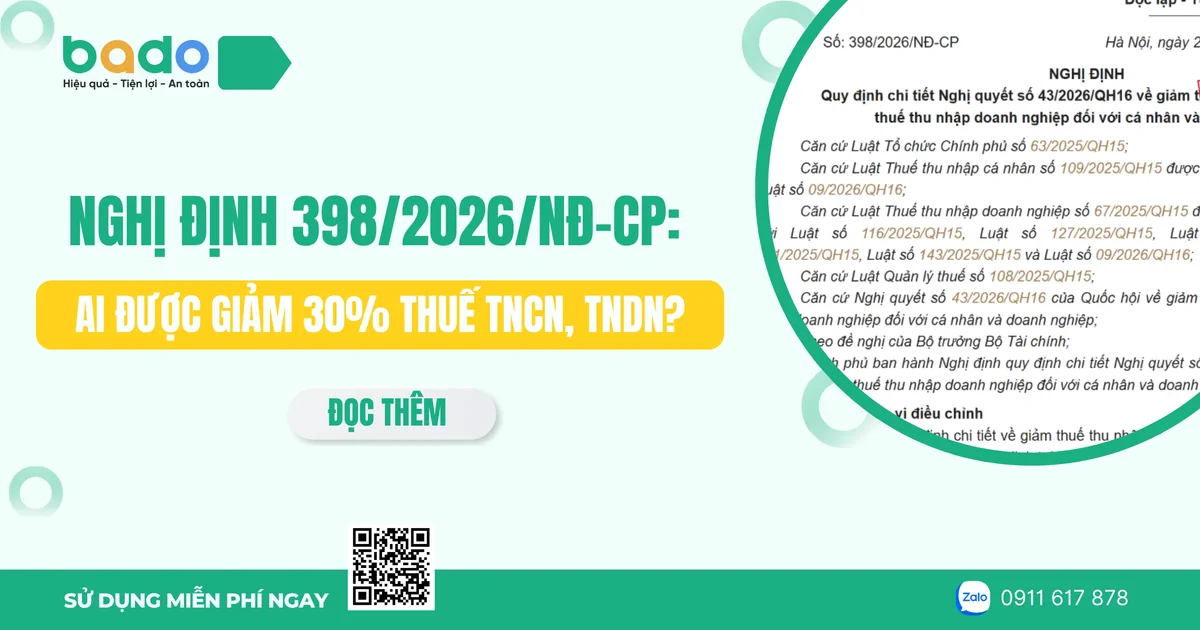
Nghị định 398/2026/NĐ-CP là văn bản được nhiều hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp quan tâm sau khi Chính phủ ban hành chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN). Chính sách áp dụng cho kỳ tính thuế năm 2026 và 2027, với điều kiện doanh thu hằng năm không quá 10 tỷ đồng.
Tuy nhiên, mức giảm thuế không được tính trực tiếp trên doanh thu (tính trực tiếp trên thuế phải nộp) và không phải mọi cá nhân, doanh nghiệp đều tự động được hưởng. Việc xác định đúng đối tượng, doanh thu và số thuế phải nộp sẽ giúp người kinh doanh chủ động thực hiện nghĩa vụ thuế, tránh sai sót khi kê khai.
Nghị định 398/2026/NĐ-CP được Chính phủ ban hành ngày 29/10/2026, quy định chi tiết việc giảm thuế TNCN và TNDN đối với cá nhân và doanh nghiệp theo Nghị quyết 43/2026/QH16.
Nghị định có hiệu lực từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, 2027.
Những nội dung chính cần quan tâm gồm:
Lưu ý: Mức giảm 30% được tính trên số thuế phải nộp, không phải giảm 30% doanh thu hoặc giảm 30% mức thuế suất đang áp dụng.
Nghị định 398 quy định riêng đối với thuế TNCN và thuế TNDN. Người nộp thuế cần xác định mình thuộc nhóm nào để áp dụng đúng điều kiện và cách kê khai.
Tiêu chí
Hộ kinh doanh, cá nhân kinh doanh
Doanh nghiệp
Loại thuế được giảm
Thuế thu nhập cá nhân (TNCN)
Thuế thu nhập doanh nghiệp (TNDN)
Mức giảm
Giảm 30% số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh
Giảm 30% số thuế TNDN phải nộp
Đối tượng áp dụng
Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm hộ kinh doanh đáp ứng điều kiện
Doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam và đáp ứng điều kiện
Ngưỡng doanh thu
Doanh thu năm không quá 10 tỷ đồng
Thời gian áp dụng
Kỳ tính thuế năm 2026 và 2027
Căn cứ tính mức giảm
Số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh
Số thuế TNDN phải nộp sau khi áp dụng các ưu đãi thuế khác nếu có
Kê khai, xác định số thuế giảm
Thực hiện theo hồ sơ khai thuế và biểu mẫu quy định tại Nghị định
Doanh nghiệp tự xác định số thuế được giảm theo quy định khi kê khai, tạm nộp và quyết toán
Lưu ý khi doanh thu vượt ngưỡng
Nếu doanh thu thực tế vượt 10 tỷ đồng, cá nhân không đáp ứng điều kiện giảm thuế và phải xử lý phần thuế đã giảm theo quy định
Cần kiểm tra điều kiện doanh thu và các trường hợp loại trừ theo Nghị định trước khi áp dụng
Lưu ý: Mức giảm 30% được tính trên số thuế phải nộp, không phải giảm 30% doanh thu hoặc giảm 30% thuế suất. Chính sách có hiệu lực từ ngày 29/10/2026, áp dụng cho kỳ tính thuế năm 2026 và 2027.
Ngưỡng doanh thu 10 tỷ đồng là điều kiện quan trọng để xác định đối tượng được áp dụng chính sách giảm thuế.
Đối tượng
Điều kiện doanh thu
Cá nhân cư trú có hoạt động kinh doanh
Không quá 10 tỷ đồng/năm
Thuế TNCN
Doanh nghiệp, tổ chức đủ điều kiện
Thuế TNDN
Với hộ kinh doanh, cá nhân kinh doanh, doanh thu cần được xác định theo quy định áp dụng đối với hoạt động kinh doanh, không chỉ dựa trên lợi nhuận hoặc số tiền còn lại sau khi trừ chi phí.
Đối với doanh nghiệp, doanh thu làm căn cứ xác định điều kiện giảm thuế bao gồm doanh thu bán hàng, cung cấp dịch vụ, doanh thu hoạt động tài chính và thu nhập khác theo quy định tại Nghị định.
Nếu doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu của các đơn vị này cũng cần được tổng hợp theo quy định.
Điểm cần phân biệt: Ngưỡng 10 tỷ đồng là điều kiện xét giảm thuế theo Nghị định 398, không phải ngưỡng xác định nghĩa vụ thuế của mọi hộ kinh doanh.
Để xác định số thuế còn phải nộp, người kinh doanh cần tính số thuế theo phương pháp đang áp dụng trước khi xác định mức giảm.
Công thức chung:
Giả sử một hộ kinh doanh đáp ứng điều kiện giảm thuế và có số thuế TNCN phải nộp trước khi áp dụng chính sách là 10 triệu đồng.
Nội dung
Số tiền
Thuế TNCN trước khi giảm
10.000.000 đồng
Số thuế được giảm 30%
3.000.000 đồng
Thuế TNCN còn phải nộp
7.000.000 đồng
Đây là ví dụ minh họa cách tính mức giảm, không phải số thuế áp dụng chung cho mọi hộ kinh doanh.
Giả sử một doanh nghiệp có doanh thu năm 2026 không quá 10 tỷ đồng, đáp ứng đầy đủ điều kiện và có số thuế TNDN phải nộp sau khi áp dụng ưu đãi khác là 100 triệu đồng.
Thuế TNDN sau ưu đãi
100.000.000 đồng
30.000.000 đồng
Thuế TNDN còn phải nộp
70.000.000 đồng
Doanh nghiệp cần xác định đúng số thuế phải nộp trước khi tính giảm, không lấy doanh thu nhân trực tiếp với 30%.
Đây là trường hợp hộ kinh doanh và doanh nghiệp cần đặc biệt lưu ý khi doanh thu trong năm tiến gần ngưỡng 10 tỷ đồng.
Nếu người nộp thuế dự kiến đủ điều kiện và đã áp dụng giảm thuế nhưng doanh thu thực tế vượt ngưỡng, cần xác định lại điều kiện hưởng chính sách và thực hiện nghĩa vụ thuế bổ sung theo quy định.
Theo khoản 3 Điều 2 Nghị định 398, trường hợp tổng doanh thu thực tế trong năm vượt 10 tỷ đồng thì cá nhân kinh doanh không được áp dụng mức giảm thuế quy định tại Nghị định.
Người nộp thuế cần:
Số thuế TNCN bổ sung do xác định lại điều kiện giảm thuế không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu vượt ngưỡng.
Doanh nghiệp có doanh thu thực tế vượt 10 tỷ đồng phải kê khai và nộp thuế TNDN theo quy định, đồng thời nộp đủ số thuế còn thiếu so với số đã tạm nộp.
Việc xử lý tiền chậm nộp thực hiện theo quy định pháp luật về quản lý thuế được Nghị định dẫn chiếu.
Để hạn chế sai sót khi xác định điều kiện giảm thuế, người kinh doanh nên chủ động rà soát dữ liệu trong suốt kỳ tính thuế thay vì chỉ kiểm tra vào cuối năm.
Nếu bán hàng tại cửa hàng, website, mạng xã hội hoặc sàn thương mại điện tử, cần tổng hợp và đối soát dữ liệu theo quy định để tránh bỏ sót doanh thu.
Hộ kinh doanh cần tính thuế TNCN theo phương pháp đang áp dụng. Doanh nghiệp đang hưởng ưu đãi thuế TNDN cần tính số thuế sau ưu đãi trước khi áp dụng mức giảm 30%.
Hộ kinh doanh, cá nhân kinh doanh cần xác định đúng trường hợp sử dụng Mẫu số 01, 02 hoặc 03 theo Nghị định. Doanh nghiệp cần chủ động xác định số thuế được giảm khi tạm nộp theo quý.
Đối với hoạt động kinh doanh có doanh thu biến động, việc theo dõi doanh thu lũy kế giúp người nộp thuế phát hiện sớm nguy cơ vượt ngưỡng và chuẩn bị phương án điều chỉnh.
Việc sử dụng phần mềm quản lý bán hàng giúp hộ kinh doanh tập trung dữ liệu đơn hàng, doanh thu và hoạt động bán hàng, thuận tiện hơn khi rà soát số liệu phục vụ kê khai thuế.
Nghị định 398/2026/NĐ-CP mang đến chính sách giảm 30% số thuế TNCN và TNDN phải nộp trong kỳ tính thuế năm 2026 và 2027 đối với cá nhân, doanh nghiệp đáp ứng điều kiện.
Để áp dụng đúng quy định, hộ kinh doanh và doanh nghiệp cần xác định rõ đối tượng, theo dõi doanh thu thực tế, tính đúng số thuế được giảm và chuẩn bị hồ sơ kê khai phù hợp. Đặc biệt, cần chủ động rà soát khi doanh thu tiến gần ngưỡng 10 tỷ đồng để tránh phát sinh nghĩa vụ điều chỉnh ngoài dự kiến.
Bên cạnh việc cập nhật chính sách thuế, hộ kinh doanh và doanh nghiệp cũng cần chuẩn bị tốt quy trình lập, quản lý hóa đơn để hạn chế sai sót trong quá trình kê khai. Tìm hiểu giải pháp hóa đơn điện tử và chữ ký số Bado để hỗ trợ quản lý hóa đơn và thực hiện các nghiệp vụ liên quan thuận tiện hơn.
Theo dõi Bado để cập nhật các chính sách thuế, hóa đơn điện tử và kiến thức quản lý kinh doanh dành cho hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp.
Nghị định 398/2026/NĐ-CP có hiệu lực từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, 2027.
Không. Mức giảm được tính trên số thuế TNCN phải nộp, không phải trên doanh thu hoặc mức thuế suất đang áp dụng.
Có thể được áp dụng nếu đáp ứng các điều kiện còn lại. Nghị định quy định doanh thu hằng năm không quá 10 tỷ đồng, bao gồm trường hợp doanh thu đúng 10 tỷ đồng.
Hộ kinh doanh cần xác định lại điều kiện, nộp bổ sung số thuế đã được giảm và kê khai điều chỉnh theo Mẫu số 03 cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế vượt ngưỡng.
Có thể được áp dụng nếu đáp ứng điều kiện. Số thuế được giảm 30% được tính trên số thuế TNDN còn phải nộp sau khi đã trừ các khoản ưu đãi thuế khác theo quy định.
Nguồn tham khảo: Nghị định 398/2026/NĐ-CP - Cổng thông tin điện tử Chính phủ.
Lưu ý: Nội dung bài viết nhằm cung cấp thông tin và giải thích chính sách thuế. Người nộp thuế cần đối chiếu văn bản pháp luật và hướng dẫn của cơ quan thuế tại thời điểm thực hiện để xác định chính xác nghĩa vụ của mình.
Bài viết liên quan
11/11/2026 4 lượt xem
11/11/2026 6 lượt xem
11/11/2026 3 lượt xem
10/11/2026 35 lượt xem
10/11/2026 42 lượt xem
10/11/2026 17 lượt xem
10/11/2026 10 lượt xem
Bài viết nổi bật
26/9/2026 91816 lượt xem
14/10/2021 58104 lượt xem
29/9/2026 29932 lượt xem
27/9/2026 17791 lượt xem
30/9/2026 17687 lượt xem
28/9/2026 14999 lượt xem
28/9/2026 13299 lượt xem
15/9/2026 9070 lượt xem
1/8/2026 7695 lượt xem
1/10/2026 6543 lượt xem
Dùng thử miễn phí phần mềm Bado để tối ưu quản lý cửa hàng ngay hôm nay
...
Bado có thể hỗ trợ gì cho anh/chị?
Tìm hiểu sản phẩm phần mềm, bảng giá..
Tiếp nhận, xử lý lỗi phần mềm..
Hỗ trợ tra cứu, xử lý nghiệp vụ & tư vấn 24/7
Anh/chị vui lòng để lại thông tin bên dưới